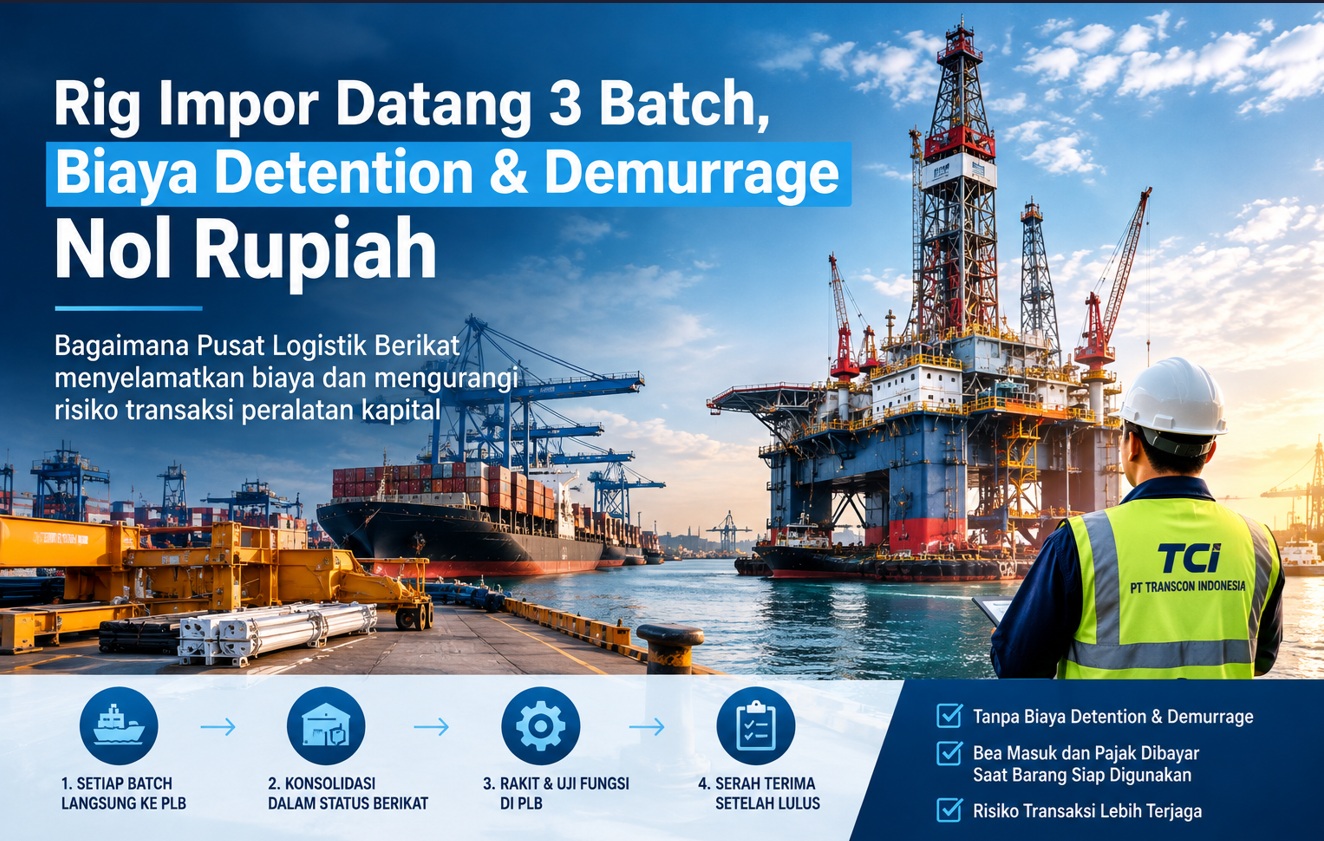
钻机分3批进口,零检留费和滞期费
保税物流中心如何节省成本并降低大型设备交易风险
想象您刚刚购买了一台价值数百万美元的钻机。设备来自国外,通过多艘船舶运输,通过信用证支付。然后出现了一个让您采购和财务团队彻夜难眠的问题:
"我们必须在知道这台钻机是否真正有效之前支付所有进口费用吗?"
多年来,答案几乎总是"是"。货物必须在港口清关,预付进口关税和税款,只有这样才能组装和测试钻机。如果出现问题,钱已经花了。
最近,印度尼西亚跨洲公司(TCI)帮助一家国家钻井承包商采取了不同的方法。结果:钻机在约40天内分3批到达,零检留费和滞期费。钻机仅在通过功能测试后才被移交。
关键在于一个经常被误解的设施:保税物流中心(PLB)。
问题一:钻机永不同时到达
钻机不是装在一个集装箱里的东西。它分批到达:井架、下部结构、天车、泥浆泵、发电机等数千个小部件。这些部件通常分几批运来,间隔数周。
使用标准进口途径,第一批到达的货物必须等待。它无法组装,因为其他部件还未到达。等待期间,成本不断累积:港口堆存费逐级增加、尚未返回集装箱的滞期费,以及在港口内被扣留集装箱的滞期费。
在从第一批到最后一批相隔40天的时间内,这些成本可能堆积成一个令人痛心的数字。更糟的是,这一切都没有为钻机增加任何价值。这纯粹是等待的成本。
问题二:未经证实就支付
更大的问题出现在所有批次到达之后。通过标准途径,钻机必须在组装前完成全额海关清关。这意味着进口关税和税款已预先支付。
只有到那时,钻机才能组装和测试。如果功能测试发现缺陷,买方处于困难的位置:进口关税和税款的钱已经花了,货物现在已"进入"印度尼西亚,向卖方退货变得复杂和昂贵,与卖方的谈判力减弱,因为货物已在买方手中。
对于价值数百万美元的设备,这种风险不是小事。这就是为什么许多买家想要一件简单的事情:先证明有效,再接管。
真实案例:3批、40天、零检留费和滞期费
我们支持的国家钻井承包商同时面临上述两个问题。钻机在约40天内分3批到达,通过信用证支付。以下是我们一起所做的事情。
步骤1:每批货物直接转移到PLB
第一批货物一到达港口,货物立即转移到TCI的PLB。集装箱可以拆封并退回,无需等待下一批。检留费和滞期费从第一天起停止。
步骤2:保税状态下的整合
在40天内,一批批货物在PLB收集。进口关税和税款暂时无需支付。
步骤3:在PLB进行组装和功能测试
所有部件齐备后,钻机在PLB内进行组装和功能测试。买方和卖方可以直接观察钻机是否按规格运行。
步骤4:通过测试后才交接
钻机仅在功能测试成功后才被移交。只有到那时,它才从PLB释放,支付进口关税和税款,然后钻机被送往工作地点。
对比很简单
最终结果
未支付任何检留费或滞期费,买方收到已证明有效的钻机。
各方共赢,不仅仅是买方
这种安排的有趣之处:PLB保持中立。它成为一个中立空间,交易在这里公平地得以解决。
对于买方,支付未经测试商品的风险消失了。非生产性港口成本也消失了。现金流改善了,因为进口关税和税款仅在钻机真正准备好使用时才支付。
对于卖方,有明确和客观的交接点:钻机在双方面前通过功能测试。交付后不再有关于损坏是在运输中发生还是来自工厂的冗长争议。
对于银行和信用证结构,PLB的功能测试可以是支付结构中强有力的支持文件。买方和卖方可以同意将功能测试证书作为一项要求,以符合交易需求。
PLB不仅仅是延迟税款的仓库。PLB是完成大型设备交易的安全空间。
不仅仅是钻机
相同的模式适用于几乎所有分批到达且需要在接受前进行测试的资本设备。油气和能源行业中的一些示例:
- 天然气压缩机和涡轮机组。
- 大容量发电机和电气设备。
- 吊车、卷扬机和海上提升设备。
- 专用钻井设备,包括用于非常规油气开发。
- 工艺滑块和生产设施模块。
两个主要要求:设备必须进口,因为国内尚未提供,且测试必须是可在PLB设施内进行的功能测试。
先证明,再交接
由于国家油气生产目标很高,每延迟一天和每花费一笔不必要的费用都很重要。钻井承包商和油气公司不再需要在速度和交易安全之间做出选择。
三批。四十天。零检留费和滞期费。钻机在交接前已证明有效。当海关程序被设计为采购策略的一部分而不仅仅是过程结束时的行政工作时,这是可以实现的。
计划进口钻机、压缩机或其他资本设备?印度尼西亚跨洲公司的团队准备帮助您设计从港口、通过PLB、功能测试到工作地点的流程。在您的货物启航前让我们讨论一下。